Basavilbaso, Entre Ríos
Sociedad | En diálogo con FM RIEL, el abogado abordó situaciones cotidianas que vulneran los derechos de los consumidores y explicó cómo reclamar ante empresas, bancos y plataformas digitales.

Los derechos de los consumidores suelen ser desconocidos por buena parte de la población y, en muchas ocasiones, son vulnerados mediante prácticas comerciales que terminan siendo aceptadas por resignación, desconocimiento o por el desgaste que implica iniciar un reclamo.
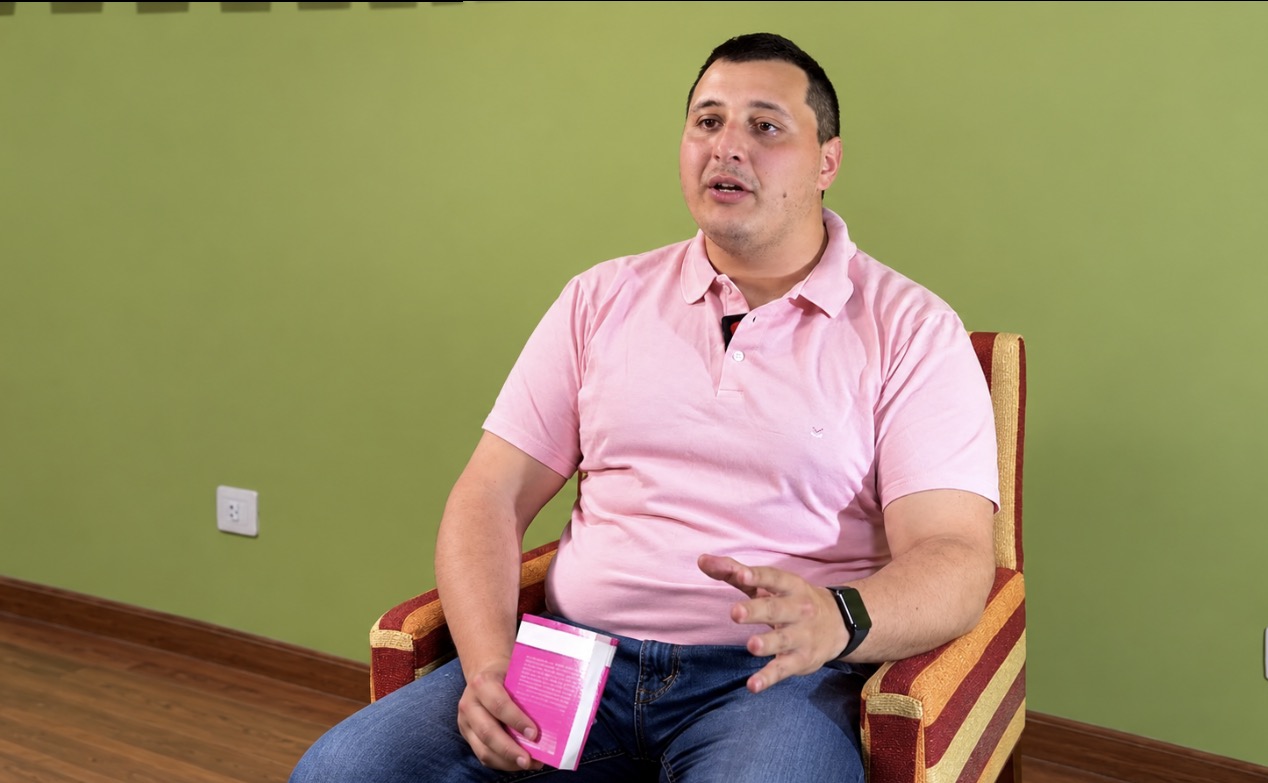
En diálogo con FM RIEL, el Dr. Matías Michel Pitman allanó la conversación sobre una temática que puede parecer compleja, pero que atraviesa situaciones de la vida cotidiana.
Con ejemplos concretos, algunos surgidos de su experiencia profesional y otros vividos personalmente, explicó cómo actuar frente a incumplimientos de empresas, demoras en las entregas, cobros indebidos y modificaciones en las condiciones de los servicios bancarios.
Lejos de limitarse a las disposiciones legales, el abogado puso el acento en las situaciones que enfrentan los consumidores y en las herramientas que tienen a su disposición para defender sus derechos.
Cuando una compra se convierte en un problema
Una de las experiencias relatadas por Michel Pitman fue la de un consumidor que había adquirido un producto cuya entrega estaba prevista para el día siguiente.
Sin embargo, transcurrieron quince días sin que lo recibiera, pese a los reiterados reclamos. Durante ese tiempo, la empresa ofreció cupones, bonos y distintas explicaciones, pero ninguna solución concreta.
Finalmente, al intervenir en el caso, se descubrió que el inconveniente estaba relacionado con el transportista, quien evitaba trasladar el producto porque ocupaba demasiado espacio y le resultaba más conveniente transportar otros paquetes.
El reclamo terminó con una compensación económica y una importante reducción del precio, aceptada por el comprador.
Michel Pitman explicó que las diferencias entre vendedores y transportistas no deben trasladarse al consumidor. "Acá siempre el consumidor es la parte que tiene que resultar indemne. No se le puede ocasionar un daño en la relación de consumo", sostuvo.
El profesional recordó que los derechos deben ejercerse de buena fe y que las decisiones de quienes participan en la comercialización no pueden perjudicar al eslabón más débil de la cadena.
Las seis sillas que terminaron costando casi nada
Para ilustrar que estas situaciones pueden afectar a cualquier persona, incluso a quienes conocen la legislación, Michel Pitman compartió una experiencia personal.
Contó que había comprado seis sillas en oferta a través de Mercado Libre, con un plazo de entrega de dos o tres días. El pedido nunca llegaba.
Primero permaneció él en su domicilio esperando recibirlo y, posteriormente, su hermano hizo lo mismo, también sin resultados.
Luego de reiterados reclamos, le ofrecieron cupones y le propusieron cancelar la operación para realizar nuevamente la compra.
Sin embargo, cuando se comunicó con el vendedor, descubrió que el precio había aumentado y que tendría que pagar más por el mismo producto.
El inconveniente, según relató, estaba nuevamente relacionado con el transporte.
Finalmente, las sillas llegaron y el abogado inició un reclamo por los perjuicios ocasionados. "Cuando llegaron, inicié el reclamo y esas sillas me terminaron quedando casi gratis", recordó.
El ejemplo permitió explicar que el incumplimiento de los plazos de entrega no siempre queda solucionado con recibir finalmente el producto.
El cansancio del consumidor, una ventaja para las empresas
Durante la conversación, FM RIEL planteó que muchas personas invierten tiempo, dinero y energía en concretar una compra y que, cuando aparecen inconvenientes, terminan desistiendo de reclamar por el desgaste que supone enfrentar a una gran empresa.
Michel Pitman coincidió y sostuvo que algunas compañías conocen ese comportamiento. Según afirmó, existen estudios sobre la escasa proporción de consumidores que finalmente formalizan sus reclamos.
"Tienden a ningunearte el reclamo. Te dicen: te damos un cupón de cinco mil pesos en una compra de cien mil y ya está, quedás contento", ejemplificó. Para el abogado, aceptar pequeñas compensaciones no siempre significa que el perjuicio haya sido reparado.
"Vos no tenés por qué tolerar un daño por este tipo de cosas", remarcó.
Los daños punitivos y las empresas que conocen los riesgos
Otro de los temas abordados fue el denominado daño punitivo, una herramienta legal que permite imponer sanciones civiles en determinadas situaciones de incumplimiento grave.
Para explicarlo, Michel Pitman recurrió a un conocido antecedente judicial vinculado con la automotriz Ford, relacionado con defectos de seguridad en vehículos y las decisiones empresariales frente al costo de corregirlos.
El profesional utilizó el caso para ilustrar cómo una empresa puede llegar a evaluar económicamente el costo de indemnizar a los consumidores afectados frente a la posibilidad de retirar o corregir productos defectuosos.
Explicó que, cuando se acreditan los presupuestos legales correspondientes, los jueces pueden imponer sanciones que exceden la reparación individual del daño.
De esa manera, señaló, se busca desalentar conductas empresariales que pueden perjudicar a numerosos consumidores.
Un derecho que evoluciona y tiene respaldo constitucional
Durante la entrevista también se reflexionó sobre la percepción de que los consumidores argentinos cuentan con escasas herramientas para defenderse.
Michel Pitman explicó que la protección del consumidor adquirió jerarquía constitucional con la reforma de 1994 y que se trata de una rama del derecho en permanente evolución.
El abogado consideró que esta protección está vinculada con una concepción cada vez más amplia de los derechos humanos y destacó su relación con el derecho a un ambiente sano.
En ese sentido, insistió en que el consumidor se encuentra en una posición de vulnerabilidad frente al poder económico y organizativo de las grandes empresas, circunstancia que justifica una protección jurídica especial.
Las cuotas que no llegan y después aparecen todas juntas
La conversación avanzó hacia una situación habitual para quienes utilizan tarjetas de crédito: comprar un producto en cuotas y descubrir que una o varias de ellas no aparecen en el resumen correspondiente, pero luego son incluidas juntas en un vencimiento posterior.
Michel Pitman cuestionó esta práctica y relató que mantiene reclamos por situaciones de ese tipo con el Banco Santander.
Explicó que, cuando una persona organiza una compra en cuotas, lo hace considerando sus ingresos y la posibilidad de afrontar pagos mensuales determinados.
Si el banco omite incluir una cuota y posteriormente acumula dos o más, puede alterar esa planificación. "Si yo programé pagar de esta forma, vos me estás desvirtuando el programa, me estás desvirtuando el proyecto de vida económico", expresó.
Ante el planteo de FM RIEL acerca de si el consumidor también debería prever el pago de una cuota que no apareció en el resumen, el abogado respondió con otra pregunta: "¿Y quién debía elaborar el resumen?".
De esa manera, puso el foco en las responsabilidades de las entidades financieras y en el deber de actuar de buena fe en las relaciones contractuales.
Renovaciones automáticas y cambios en las condiciones bancarias
Otro aspecto analizado fue la renovación de las tarjetas de crédito y de los paquetes de servicios bancarios.
FM RIEL planteó que muchas personas contratan productos financieros bajo determinadas condiciones y descubren, al finalizar el período inicial, que la renovación se realizó automáticamente y que los costos o beneficios ya no son los mismos.
Michel Pitman explicó que las entidades tienen obligaciones de información cuando modifican unilateralmente las condiciones contractuales o las comisiones.
Diferenció estas situaciones de aquellas en las que el consumidor había aceptado desde el comienzo una promoción por tiempo limitado.
Para ilustrarlo, relató que tenía un paquete bancario bonificado durante un año y que, al finalizar ese período, encontró un débito de aproximadamente 80 mil pesos que le generó un saldo negativo.
Según contó, detectó además que el movimiento aparecía fechado para el día siguiente. El profesional aseguró que documentó la situación mediante capturas de pantalla, presentó el reclamo y logró revertir el débito, además de obtener una compensación.
El derecho a la información y la importancia de reclamar
Hacia el final de la entrevista, Michel Pitman destacó que el consumidor no siempre dispone de toda la documentación necesaria para demostrar un incumplimiento.
Sin embargo, recordó que las empresas tienen obligaciones de información y colaboración, y que deben aportar los registros y antecedentes correspondientes cuando resultan necesarios para esclarecer una controversia.
El abogado insistió en que el derecho a la información tiene protección constitucional y que las entidades no pueden trasladar indiscriminadamente al consumidor las consecuencias de sus propias deficiencias administrativas.
A lo largo de la conversación quedó planteado que muchas situaciones asumidas como inevitables pueden ser objeto de reclamos y que, en determinadas circunstancias, corresponde exigir no solamente el cumplimiento de lo contratado, sino también una reparación por los perjuicios ocasionados.
Con un lenguaje sencillo y ejemplos tomados de la vida real, Michel Pitman contribuyó a acercar una temática jurídica que afecta directamente la economía familiar y las relaciones cotidianas con comercios, plataformas digitales y entidades bancarias.
El profesional dejó un mensaje que atravesó toda la entrevista: el desconocimiento de los derechos y el cansancio frente a las dificultades para reclamar no deberían convertirse en ventajas para quienes incumplen sus obligaciones.
Finalmente, informó que quienes necesiten asesoramiento pueden comunicarse por WhatsApp al 3445 430707 o concurrir a su estudio jurídico, ubicado en Barón Hirsch 284, Basavilbaso.